 Limpeo · limpeo.ro
CosturiDobândă, comisioane și cost total
Costul unui credit este tot ce plătești în plus față de suma primită: dobânda și comisioanele obligatorii. Sumă + cost = total de rambursat — aceeași formulă pentru toate cele trei mecanici.
Această pagină arată cum se compune costul, prin ce diferă dobânda de comisioane și de DAE, și ce limite stabilește legea pentru creditele de valoare mică. Cifrele sunt rezultatele modelelor noastre de calcul la valorile prestabilite; le poți schimba în calculatorul de costuri.
Exemplu de calcul, nu ofertă de credit. Atenție: un credit implică costuri.
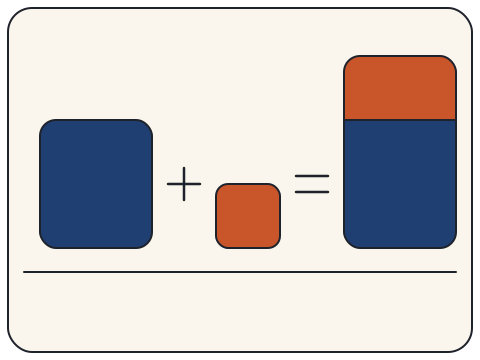
Din ce se compune costul: trei exemple
Versiunea text a diagramei de mai sus, cu cifrele celor trei modele la valorile lor prestabilite.
-
Credit pe termen scurt — exemplu 30 de zile
Sumă1.000,00 leiCost120,00 leiTotal de rambursat1.120,00 lei
Cost = dobândă 120,00 lei + comisioane 0,00 lei; DAE 297,03%.
-
Credit în rate — exemplu 12 luni
Sumă5.000,00 leiCost1.027,70 leiTotal de rambursat6.027,70 lei
Cost = dobândă 1.027,70 lei + comisioane 0,00 lei; DAE 42,58%.
-
Linie de credit — simulare 12 luni, limită 5.000,00 lei
Sumă2.000,00 leiCost325,00 leiTotal de rambursat2.325,00 lei
Cost = dobândă 325,00 lei + comisioane 0,00 lei; Rată anuală efectivă a scenariului 34,49%.
În toate cele trei modele comisioanele sunt 0,00 lei prin ipoteză, deci costul este egal cu dobânda. Într-o ofertă reală, comisioanele se adaugă la dobândă și fac ca totalul să fie mai mare decât suma dobânzilor din grafic. Fiecare mecanică are pagina ei: credit pe termen scurt, credit în rate, linie de credit.
Dobândă, comision și DAE: trei lucruri diferite
Dobânda
Prețul banilor pentru perioada în care îi folosești. Se exprimă ca rată — pe zi (0,4% în modelul scurt), pe lună sau pe an (36% nominal în modelul în rate) — și se calculează la suma inițială sau la soldul rămas, după mecanică. Dobânda nominală nu spune singură cât costă creditul: contează și baza de calcul, și perioada.
Comisioanele
Sume fixe sau procentuale cerute pentru analiză, acordare, administrare lunară sau alte servicii obligatorii. Nu depind de rata dobânzii și pot schimba mult costul unui credit mic pe termen scurt. Modelele Limpeo le pun la zero prin ipoteză; un creditor real trebuie să le enumere în informațiile precontractuale.
DAE
Dobânda anuală efectivă adună dobânda și toate costurile obligatorii într-un singur procent anual, calculat după metodologia din OUG 50/2010. Este utilă pentru a compara oferte cu aceeași sumă și același termen. Pentru perioade de câteva zile, DAE devine foarte mare (297,03% pentru 1.000,00 lei pe 30 de zile), deși costul în lei este 120,00 lei; pentru linia de credit simulată, indicatorul se numește „Rată anuală efectivă a scenariului” și nu este DAE reprezentativă. Explicația completă, cu un exemplu reproductibil: ce este DAE și ce arată.
| Indicator | Ce măsoară | Când este util |
|---|---|---|
| Dobândă în lei | suma plătită pentru folosirea banilor | să știi cât plătești efectiv |
| Comisioane în lei | costurile obligatorii în afara dobânzii | să vezi ce nu apare în rata dobânzii |
| Cost total în lei | dobândă + comisioane | să compari oferte cu aceeași sumă și termen |
| DAE | costul total anualizat, cu capitalizare | să compari oferte cu structuri diferite de cost |
Pe ecrane înguste tabelul se derulează orizontal.
Ce limite stabilește Legea 243/2024
Pentru credite de consum de valoare mică acordate de IFN, legea în vigoare de la 11 noiembrie 2024 plafonează costul total pe zi și totalul de rambursat. Valorile de mai jos sunt limite legale, nu tarife: un creditor poate percepe mai puțin, iar modelele Limpeo sunt verificate la fiecare construire a site-ului să rămână sub aceste plafoane.
| Sumă împrumutată | Cost total zilnic maxim | Total de rambursat maxim |
|---|---|---|
| 0–5.000 lei | 1% pe zi din suma împrumutată | cel mult de 2 ori suma împrumutată |
| 5.001–10.000 lei | 0,8% pe zi din suma împrumutată | cel mult de 2 ori suma împrumutată |
| 10.001–25.000 lei | 0,6% pe zi din suma împrumutată | cel mult de 2 ori suma împrumutată |
Pe ecrane înguste tabelul se derulează orizontal.
DAE raportată la rata facilității de creditare BNR + 27 puncte procentuale (conform explicației ANPC); valoarea curentă a facilității nu este stabilită în cercetare și nu este modelată aici. Sumele dintre pragurile întregi (de ex. 5000,01–5000,99 lei) nu au regulă stabilită în cercetare; clasificarea lor returnează eroare, nu interpolare.
Sursa: ANPC — O nouă lege reglementează dobânzile creditelor IFN-urilor (Legea 243/2024). Nu interpretăm legea pentru contractul tău; pentru un litigiu, canalele oficiale sunt descrise la cum formulezi o reclamație.
Ce schimbă costul în orice ofertă
- Perioada. Dobânda se acumulează în timp: 1.000,00 lei costă 120,00 lei pe 30 de zile în modelul scurt, iar 5.000,00 lei costă 1.027,70 lei pe 12 luni în modelul în rate.
- Rata dobânzii și baza ei. Aceeași rată nominală dă costuri diferite dacă se aplică la suma inițială sau la soldul rămas.
- Comisioanele. Se adaugă la dobândă și intră în DAE; cere lista lor completă înainte de semnare.
- Suma utilizată. La linia de credit, doar partea folosită produce dobândă; limita neutilizată nu costă nimic în model.
- Plata la timp. Întârzierile adaugă dobânzi penalizatoare care nu sunt în niciun exemplu de pe acest site.
Întrebări frecvente despre costuri
Da, dacă are comisioane. Un comision de administrare lunar sau un comision de acordare se adaugă la dobândă și pot depăși diferența de rată. De aceea compară costul total în lei și DAE, nu doar procentul dobânzii.
Pentru că DAE anualizează cu capitalizare un cost plătit pentru o perioadă scurtă. 120,00 lei pentru 30 de zile la 1.000,00 lei dau 297,03%. Cifra este corectă și obligatorie în ofertele reale; pentru decizie, privește și costul în lei și data plății.
Nu. Plafonul este limita maximă pe care un creditor nu o poate depăși pentru creditele de valoare mică. Tariful efectiv este stabilit de fiecare creditor, sub plafon, și apare în exemplul reprezentativ și în contract.
Este o alegere de modelare: așa vezi separat efectul dobânzii și al perioadei. Nu afirmăm că IFN-urile nu percep comisioane. Când compari o ofertă reală, adaugă comisioanele la cost și verifică DAE comunicată de creditor.
Mai departe
- Ce este DAE și ce arată?
Formula DAE și un exemplu pe care îl poți reface.
- Cum calculăm și verificăm informațiile
Rotunjirea la ban, fracțiile de an, versiunile modelelor și verificarea plafoanelor.
- Cu ce te putem ajuta?
Rambursare, întârzieri, retragere, reclamații și siguranță.