 Limpeo · limpeo.ro
Tipuri de creditCredit în rate: vezi plata și costul total
Primești suma de la început și o întorci în rate lunare egale; fiecare rată acoperă dobânda lunii și o parte din suma împrumutată, până când soldul ajunge la zero.
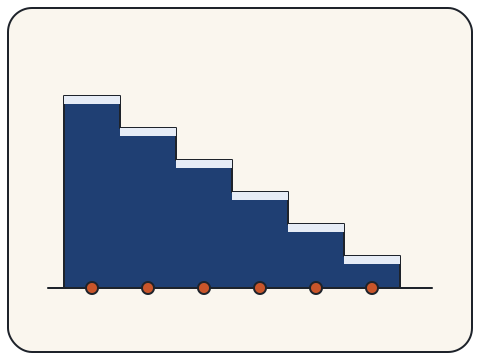
Rata arată cât plătești pe lună, dar decizia se ia pe baza totalului de rambursat: suma tuturor ratelor. Graficul de mai jos arată, lună de lună, cât din rată este dobândă și cât reduce datoria. Lunile sunt egale de calcul, nu date din calendar.
Tariful Limpeo · versiunea ro-2026-10-27.1. Oferta finală o primești de la partenerul la care depui cererea. Atenție: un credit implică costuri.
Tariful Limpeo pe scurt
- Sumă
- 1.000–20.000 lei, în multipli de 100 lei
- Perioadă
- 3–24 de luni egale de calcul
- Tip de dobândă
- Dobândă nominală 42% pe an (3,5% pe lună), la soldul rămas
- Comisioane
- 0,00 lei — tariful Limpeo nu prevede comisioane
- Statut
- Tariful Limpeo, versiunea ro-2026-10-27.1, aprobat la 27 octombrie 2026; plafoanele legale verificate la 25 octombrie 2026
Exemplu reprezentativ: credit în rate
Pentru un credit în rate de 5.000,00 lei pe 12 luni, cu dobândă nominală de 42% pe an (3,5% pe lună) la soldul rămas și fără comisioane, rata lunară este 517,42 lei (ultima 517,43 lei), costul total este 1.209,05 lei, totalul de rambursat 6.209,05 lei, iar DAE este 51,11%.
- Sumă împrumutată
- 5.000,00 lei
- Perioadă
- 12 luni egale de calcul
- Tip de dobândă
- Dobândă nominală 42% pe an (3,5% pe lună), la soldul rămas
- Rată lunară
- 517,42 lei (ultima rată 517,43 lei)
- Dobândă
- 1.209,05 lei
- Comisioane
- 0,00 lei (tariful nu prevede comisioane)
- Cost total
- 1.209,05 lei
- Total de rambursat
- 6.209,05 lei
- DAE
- 51,11%
- Versiunea tarifului
ro-2026-10-27.1- Metodologie
- Cum calculăm
Tariful Limpeo · versiunea ro-2026-10-27.1. Oferta finală o primești de la partenerul la care depui cererea. Atenție: un credit implică costuri.
Credit în rate
Tariful Limpeo · versiunea ro-2026-10-27.1. Oferta finală o primești de la partenerul la care depui cererea. Dobândă nominală 42% pe an (3,5% pe lună), la soldul rămas; fără comisioane.
Rezultatul exemplului
Total de rambursat 6.209,05 lei în 12 luni
Cost total: 1.209,05 lei (dobândă 1.209,05 lei, comisioane 0,00 lei)
Tariful Limpeo · versiunea ro-2026-10-27.1. Oferta finală o primești de la partenerul la care depui cererea. Atenție: un credit implică costuri.
- Sumă împrumutată
- 5.000,00 lei
- Perioadă
- 12 luni egale de calcul
- Tip de dobândă
- Dobândă nominală 42% pe an (3,5% pe lună), la soldul rămas
- Rată lunară
- 517,42 lei (ultima rată 517,43 lei)
- Dobândă
- 1.209,05 lei
- Comisioane
- 0,00 lei (tariful nu prevede comisioane)
- Cost total
- 1.209,05 lei
- Total de rambursat
- 6.209,05 lei
- DAE
- 51,11%
- Versiunea tarifului
ro-2026-10-27.1- Metodologie
- Cum calculăm
Ipotezele exemplului
- Dobândă nominală de 42% pe an (3,5% pe lună), aplicată la soldul rămas; luni egale de calcul, nu date contractuale.
- Comisioane: 0,00 lei — tariful nu prevede comisioane; fără asigurare sau servicii obligatorii.
- Rată egală rotunjită la ban; dobânda lunară, partea de principal și soldul se rotunjesc la fiecare înregistrare (half-up); ultima rată închide soldul exact la zero.
- DAE = rata internă de rentabilitate a fluxurilor rotunjite, cu fracții de an k/12.
- Tariful Limpeo, versiunea ro-2026-10-27.1.
Graficul de rambursare
Soldul scade de la 5.000,00 lei la 0,00 lei în 12 luni de plăți; valorile exacte sunt în tabel.
| Luna | Plată | Dobândă | Principal | Sold |
|---|---|---|---|---|
| Luna 1 | 517,42 lei | 175,00 lei | 342,42 lei | 4.657,58 lei |
| Luna 2 | 517,42 lei | 163,02 lei | 354,40 lei | 4.303,18 lei |
| Luna 3 | 517,42 lei | 150,61 lei | 366,81 lei | 3.936,37 lei |
| Luna 4 | 517,42 lei | 137,77 lei | 379,65 lei | 3.556,72 lei |
| Luna 5 | 517,42 lei | 124,49 lei | 392,93 lei | 3.163,79 lei |
| Luna 6 | 517,42 lei | 110,73 lei | 406,69 lei | 2.757,10 lei |
| Luna 7 | 517,42 lei | 96,50 lei | 420,92 lei | 2.336,18 lei |
| Luna 8 | 517,42 lei | 81,77 lei | 435,65 lei | 1.900,53 lei |
| Luna 9 | 517,42 lei | 66,52 lei | 450,90 lei | 1.449,63 lei |
| Luna 10 | 517,42 lei | 50,74 lei | 466,68 lei | 982,95 lei |
| Luna 11 | 517,42 lei | 34,40 lei | 483,02 lei | 499,93 lei |
| Luna 12 | 517,43 lei | 17,50 lei | 499,93 lei | 0,00 lei |
| Total | 6.209,05 lei | 1.209,05 lei | 5.000,00 lei | — |
Pe ecrane înguste tabelul se derulează orizontal.
Comisioane: 0,00 lei (tariful nu prevede comisioane).
Cererea continuă pe site-ul unui partener de creditare. Condițiile lui pot fi diferite de tariful Limpeo; verifică DAE și costul total înainte să semnezi.
Cum citești graficul și totalul
În prima lună, din rata de 517,42 lei, dobânda este 175,00 lei și doar 342,42 lei reduc datoria. În ultima lună raportul se inversează: dobânda scade la 17,50 lei, iar 499,93 lei închid soldul. Ultima rată, 517,43 lei, diferă cu câțiva bani de celelalte, pentru că fiecare înregistrare este rotunjită la ban și soldul trebuie să ajungă exact la zero.
Pentru 5.000,00 lei în 12 luni, dobânda totală este 1.209,05 lei, iar totalul de rambursat 6.209,05 lei. Graficul complet, cu toate cele 12 rânduri, este în rezultatul calculatorului și se actualizează când schimbi suma sau termenul.
| Termen | Rată lunară | Dobândă totală | Total de rambursat | DAE |
|---|---|---|---|---|
| 6 luni | 938,34 lei | 630,04 lei | 5.630,04 lei | 51,11% |
| 12 luni | 517,42 lei | 1.209,05 lei | 6.209,05 lei | 51,11% |
| 24 luni | 311,36 lei | 2.472,82 lei | 7.472,82 lei | 51,11% |
Pe ecrane înguste tabelul se derulează orizontal.
Un termen mai lung dă o rată mai mică, dar un total mai mare: la 24 de luni plătești cu 1.842,78 lei mai mult decât la 6 luni. Nu este „mai avantajos” doar pentru că rata este mai mică; este un alt echilibru între efortul lunar și costul total. Poți pune cele trei termene față în față în compararea scenariilor.
Ce schimbă costul
- Termenul. Mai multe luni înseamnă o rată mai mică și o dobândă totală mai mare; tabelul de mai sus arată diferența pentru 5.000,00 lei.
- Suma. Dobânda se calculează la soldul rămas, deci o sumă mai mare costă proporțional mai mult pentru același termen.
- Dobânda nominală. Tariful Limpeo este 42% pe an. Rata din oferta finală o stabilește partenerul la care depui cererea, după evaluarea ta.
- Comisioanele. Tariful Limpeo nu are comisioane. Un comision lunar de administrare se adaugă la fiecare rată și intră în DAE; un comision de analiză se plătește o dată.
- Rambursarea anticipată. Închiderea mai devreme elimină dobânda lunilor rămase; eventuala compensație a creditorului este limitată de lege.
Tariful Limpeo și oferta finală
Tariful de pe această pagină are o rată fixă, fără comisioane, și un singur plan de rambursare. Momentan cererea se depune la un partener de creditare, care îți comunică oferta finală după analiza situației tale: rata, eventualele comisioane și condițiile lui pot fi diferite de tariful Limpeo, iar contractul poate conține condiții pe care calculul nu le include — dobândă penalizatoare, costuri ale serviciilor opționale, reguli de prelungire sau refinanțare.
De aceea, înainte să semnezi, compară cifrele de aici cu exemplul reprezentativ și cu informațiile precontractuale pe care partenerul este obligat să ți le dea, conform OUG 50/2010.
Rata calculată aici este cea a tarifului Limpeo. Partenerul la care depui cererea îți comunică rata și graficul din oferta lui, care pot fi diferite; costul final depinde de rata individuală și de comisioanele contractului.
Cum se calculează costul și de ce apar rotunjiri: metodologia de calcul. Compoziția costului pentru toate cele trei mecanici: dobândă, comisioane și cost total.
Documente și verificări la un creditor real
Limpeo nu primește direct cereri și nu verifică eligibilitatea: cererea se depune la un partener de creditare, care face verificările. În mod obișnuit, creditorul cere:
- actul de identitate și confirmarea datelor de contact;
- informații despre venit, pe care le poate verifica prin surse proprii sau prin documente;
- un cont bancar pe numele tău, pentru plată și pentru rambursare;
- consultarea istoricului de plată, de regulă prin Biroul de Credit.
La un credit în rate, creditorul evaluează dacă rata lunară încape în venitul tău după celelalte obligații, pe toată durata contractului, nu doar în prima lună.
Categoriile exacte și ordinea verificărilor diferă de la un creditor la altul. Un creditor înregistrat la BNR este obligat să îți explice condițiile înainte de semnare; ce condiții verifică un creditor descrie categoriile obișnuite, fără a promite un rezultat.
Rambursare anticipată, întârzieri și ajutor
Rambursare anticipată. Ai dreptul să rambursezi integral sau parțial înainte de termen; dobânda pentru perioada rămasă nu se mai datorează, iar o eventuală compensație este limitată de lege. Tariful Limpeo nu prevede compensație; la partenerul la care depui cererea, verifică regula din contract. Cum se calculează suma de închidere.
Întârzieri. O rată neplătită la timp aduce dobândă penalizatoare și poate fi raportată la Biroul de Credit. Întârzierea nu este o modalitate de a prelungi creditul și nu apare în grafic. Dacă vezi că nu poți plăti, contactează creditorul înainte de scadență; pașii utili la dificultăți de plată sunt descriși separat, fără un credit nou.
Pentru un credit în rate, cea mai frecventă întrebare este suma de închidere după câteva rate plătite. Răspunsul depinde de soldul rămas, nu de numărul de rate rămase; graficul de mai sus arată soldul după fiecare lună.
Alte situații — verificarea contractului, retragerea în 14 zile, reclamațiile, semnele unei fraude — sunt în secțiunea Ajutor.
Întrebări frecvente despre acest credit
Rata este calculată astfel încât suma dobânzii și a părții de principal să rămână constantă. La început dobânda este mare și principalul mic; spre final, invers. Totalul plătit este același indiferent de ordinea în care privești coloanele.
Dobânda nominală este 42% pe an, aplicată lunar la soldul rămas (3,5% pe lună). DAE ține cont de capitalizarea lunară și de toate costurile obligatorii; în tariful fără comisioane, diferența vine doar din capitalizare. Dacă apar comisioane, DAE crește, iar dobânda nominală rămâne aceeași.
Depinde de ce poți susține lunar. Un termen mai lung reduce rata, dar crește dobânda totală, pentru că soldul rămâne mai mult timp nerambursat. Tabelul de mai sus arată diferența în lei pentru aceeași sumă. Alege termenul la care rata este sigură pentru bugetul tău, nu neapărat cel mai lung sau cel mai scurt.
Dobânda pentru lunile rămase. Suma de închidere este soldul după ultima rată plătită; tariful Limpeo nu prevede compensație. Instrumentul pentru rambursarea anticipată arată, pentru acest tarif, cât plătești și cât economisești dacă închizi după o anumită rată.
Nu. Calculul folosește luni egale („Luna 1”, „Luna 2”), nu date contractuale. Într-un contract real, scadențele sunt zile precise din fiecare lună, iar numărul de zile dintre ele poate schimba ușor dobânda calculată.
Două explicații utile
- Ce este DAE și ce arată?
Ce intră în DAE, de ce diferă de dobânda nominală și un exemplu reproductibil.
- Linie de credit sau credit în rate?
Rate egale sau linie de credit: două grafice diferite pentru aceeași sumă utilizată.
Depunerea cererii
Limpeo nu acordă încă direct credite: cererea o depui pe site-ul unui partener de creditare din rețea, iar Limpeo poate primi o remunerație pentru trimitere. Depune-o doar dacă rata și totalul de rambursat încap în bugetul tău.
Cererea continuă pe site-ul unui partener de creditare. Condițiile lui pot fi diferite de tariful Limpeo; verifică DAE și costul total înainte să semnezi.
Atenție: un credit implică costuri.